Thuế giá trị gia tăng (GTGT) là một trong những loại thuế quan trọng nhất đối với doanh nghiệp tại Việt Nam. Đặc biệt, đối với các công ty kinh doanh nhiều mặt hàng chịu thuế và không chịu thuế, việc phân bổ thuế GTGT đầu vào không chỉ đảm bảo tuân thủ pháp luật mà còn giúp tối ưu hóa chi phí, giảm thiểu rủi ro tài chính. Dưới đây là hướng dẫn chi tiết về cách phân bổ thuế GTGT đầu vào.
1. Hiểu về thuế giá trị gia tăng đầu vào
– Khái niệm Thuế GTGT đầu vào
Thuế GTGT đầu vào là khoản thuế mà doanh nghiệp phải trả khi mua hàng hóa, dịch vụ phục vụ cho hoạt động kinh doanh. Theo luật định, doanh nghiệp có thể khấu trừ thuế GTGT đầu vào nếu đáp ứng đủ các điều kiện về hóa đơn, chứng từ hợp lệ và tính liên quan đến hoạt động chịu thuế GTGT đầu ra.
– Quy định về khấu trừ thuế GTGT đầu vào
Theo Thông tư 219/2013/TT-BTC và các văn bản hướng dẫn, chỉ phần thuế GTGT đầu vào phục vụ cho hoạt động kinh doanh chịu thuế GTGT mới được khấu trừ. Doanh nghiệp phải phân bổ hợp lý đối với thuế GTGT đầu vào sử dụng chung cho cả hoạt động chịu thuế và không chịu thuế.
2. Tại sao cần phân bổ thuế GTGT đầu vào
Phân bổ thuế GTGT đầu vào là yêu cầu bắt buộc đối với các doanh nghiệp kinh doanh nhiều mặt hàng khác nhau. Điều này nhằm đảm bảo:
– Tính chính xác và minh bạch: Việc phân bổ thuế GTGT đầu vào đúng giúp doanh nghiệp kê khai thuế chính xác, tránh rủi ro về pháp lý.
– Tối ưu hóa chi phí thuế: Doanh nghiệp có thể khấu trừ đúng và đủ số thuế GTGT được hưởng, giảm thiểu chi phí không cần thiết.
– Tuân thủ pháp luật: Cơ quan thuế yêu cầu các doanh nghiệp phải xác định rõ ràng phần thuế GTGT được khấu trừ và không được khấu trừ, đặc biệt trong các trường hợp liên quan đến hàng hóa không chịu thuế.
3. Điều kiện khấu trừ thuế giá trị gia tăng đầu vào
 Có hóa đơn giá trị gia tăng hợp pháp của hàng hóa, dịch vụ mua vào hoặc chứng từ nộp thuế giá trị gia tăng khâu nhập khẩu hoặc chứng từ nộp thuế GTGT thay cho phía nước ngoài theo hướng dẫn của Bộ Tài chính áp dụng đối với các tổ chức nước ngoài không có tư cách pháp nhân Việt Nam và cá nhân nước ngoài kinh doanh hoặc có thu nhập phát sinh tại Việt Nam.
Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ hai mươi triệu đồng trở lên, trừ các trường hợp giá trị hàng hóa, dịch vụ nhập khẩu từng lần có giá trị dưới hai mươi triệu đồng, hàng hóa, dịch vụ mua vào từng lần theo hóa đơn dưới hai mươi triệu đồng theo giá đã có thuế GTGT và trường hợp cơ sở kinh doanh nhập khẩu hàng hóa là quà biếu, quà tặng của tổ chức, cá nhân ở nước ngoài.
Chứng từ thanh toán không dùng tiền mặt gồm chứng từ thanh toán qua ngân hàng và chứng từ thanh toán không dùng tiền mặt khác hướng dẫn tại khoản 3 và khoản 4 Điều này.
3. Nguyên tắc phân bổ thuế GTGT đầu vào
a, Thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT được khấu trừ toàn bộ, kể cả thuế GTGT đầu vào không được bồi thường của hàng hóa chịu thuế GTGT bị tổn thất.
b, Thuế GTGT đầu vào của hàng hóa, dịch vụ (kể cả tài sản cố định) sử dụng đồng thời cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT thì chỉ được khấu trừ số thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT.
Cơ sở kinh doanh phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và không được khấu trừ; trường hợp không hạch toán riêng được thì thuế đầu vào được khấu trừ tính theo tỷ lệ (%) giữa doanh thu chịu thuế GTGT, doanh thu không phải kê khai, tính nộp thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra bao gồm cả doanh thu không phải kê khai, tính nộp thuế không hạch toán riêng được.
c, Cơ sở kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT hàng tháng/quý tạm phân bổ thuế GTGT đầu vào của hàng hóa, dịch vụ, tài sản cố định mua vào được khấu trừ trong tháng/quý, cuối năm cơ sở kinh doanh thực hiện tính phân bổ số thuế GTGT đầu vào được khấu trừ của năm để kê khai điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng/quý.
d, Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT hướng dẫn tại Điều 4 Thông tư này không được khấu trừ,
e, Số thuế GTGT đầu vào không được khấu trừ, cơ sở kinh doanh được hạch toán vào chi phí để tính thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ hai mươi triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.
4. Việc phân bổ thuế GTGT đầu vào được quy định thế nào?
Công ty kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT hàng tháng/quý tạm phân bổ thuế GTGT đầu vào của hàng hóa, dịch vụ, tài sản cố định mua vào được khấu trừ trong tháng/quý, cuối năm cơ sở kinh doanh thực hiện tính phân bổ thuế GTGT đầu vào được khấu trừ của năm để kê khai điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng/quý.
Số thuế GTGT đầu vào không được khấu trừ, Công ty được hạch toán vào chi phí để tính thuế TNDN hoặc tính vào nguyên giá của tài sản cố định, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ 20 triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.
Căn cứ quy định trên, trường hợp Công ty TNHH Wirecard (Việt Nam) có hoạt động sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT và hàng hóa, dịch vụ không chịu thuế GTGT thì Công ty chỉ được khấu trừ số thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT nếu đáp ứng điều kiện về khấu trừ theo quy định.
Công ty phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và không được khấu trừ; trường hợp không hạch toán riêng được thì thuế đầu vào được khấu trừ tính theo tỷ lệ (%) giữa doanh thu chịu thuế GTGT, doanh thu không phải kê khai, tính nộp thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra bao gồm cả doanh thu không phải kê khai, tính nộp thuế không hạch toán riêng được.
Công ty kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT hàng tháng/quý tạm phân bổ số thuế GTGT của hàng hóa, dịch vụ, tài sản cố định mua vào được khấu trừ trong tháng/quý, cuối năm cơ sở kinh doanh thực hiện tính phân bổ thuế GTGT đầu vào được khấu trừ của năm để kê khai điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng/quý.
Số thuế GTGT đầu vào không được khấu trừ, Công ty được hạch toán vào chi phí để tính thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ hai mươi triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.
4. Công thức phân bổ thuế GTGT đầu vào
– Trường hợp tách riêng được tiền thuế GTGT đầu vào chịu thuế và không chịu thuế
Trong trường hợp này, khi phát sinh nghiệp vụ kinh tế, doanh nghiệp phải xác định được số tiền thuế GTGT đầu vào là dùng cho hoạt động chịu thuế hay hoạt động không chịu thuế:
- Nếu dùng cho hoạt động chịu thuế GTGT: Được khấu trừ toàn bộ số thuế GTGT đầu vào;
- Nếu dùng cho hoạt động không chịu thuế GTGT: Phần tiền thuế GTGT đầu vào sẽ không được khấu trừ.
– Trường hợp không thể tách tiền thuế GTGT đầu vào chịu thuế và không chịu thuế
Trường hợp doanh nghiệp không tách riêng được tiền thuế GTGT đầu vào của hoạt động chịu thuế và hoạt động không chịu thuế (*) thì thuế GTGT đầu vào được tính khấu trừ theo tỷ lệ % giữa doanh thu chịu thuế GTGT, doanh thu không phải kê khai – tính nộp thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra (bao gồm cả doanh thu không phải kê khai, tính nộp thuế không hạch toán riêng được).
➨ Có nghĩa là, khi phát sinh nghiệp vụ kinh tế mà doanh nghiệp không xác định được phần thuế GTGT đầu vào là dùng cho hoạt động chịu thuế hay không chịu thuế, thì phải tiến hành phân bổ phần tiền thuế này theo tỷ lệ (%) giữa doanh thu của hoạt động chịu thuế và doanh thu của hoạt động không chịu thuế GTGT.
(*): Trường hợp này thường xảy ra với các hóa đơn GTGT mua dịch vụ điện, nước, tiếp khách…
➨ Công thức tính thuế GTGT được khấu trừ
| Thuế GTGT được khấu trừ | = | Thuế GTGT đầu vào dùng chung cho hoạt động chịu thuế và không chịu thuế | X | Doanh thu chịu thuế GTGT/Tổng doanh thu |
Hàng tháng hoặc hàng quý, doanh nghiệp tạm phân bổ thuế GTGT đầu vào dùng chung cho hoạt động chịu thuế và hoạt động không chịu thuế GTGT được khấu trừ trong tháng hoặc quý đó. Đến cuối năm, doanh nghiệp phải thực hiện tính phân bổ lại thuế GTGT đầu vào được khấu trừ của năm để tiến hành điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng/quý.
5. Khi nào cơ sở kinh doanh không được khấu trừ thuế GTGT đầu vào?
Tại khoản 15 Điều 14 Thông tư 219/2013/TT-BTC bổ sung bởi điểm b khoản 9 Điều 1 Thông tư 26/2015/TT-BTC có quy định cơ sở kinh doanh không được khấu trừ thuế GTGT đầu vào khi:
– Hóa đơn GTGT sử dụng không đúng quy định như: không ghi thuế GTGT (trừ trường hợp đặc thù được dùng hóa đơn GTGT ghi giá thanh toán là giá đã có thuế GTGT);
– Hóa đơn không ghi hoặc ghi không đúng một trong các chỉ tiêu như tên, địa chỉ, mã số thuế của người bán, theo đó không xác định được người bán;
– Hóa đơn không ghi hoặc ghi không đúng một trong các chỉ tiêu như tên, địa chỉ, mã số thuế của người mua theo đó không xác định được người mua (trừ trường hợp hóa đơn mang tên tổ chức, cá nhân được ủy quyền mua hàng hóa, dịch vụ theo quy định);
– Hóa đơn, chứng từ nộp thuế GTGT giả, hóa đơn bị tẩy xóa, hóa đơn khống, không có hàng hóa, dịch vụ kèm theo;
– Hóa đơn ghi giá trị không đúng với giá trị thực tế của hàng hóa, dịch vụ mua, bán hoặc trao đổi.
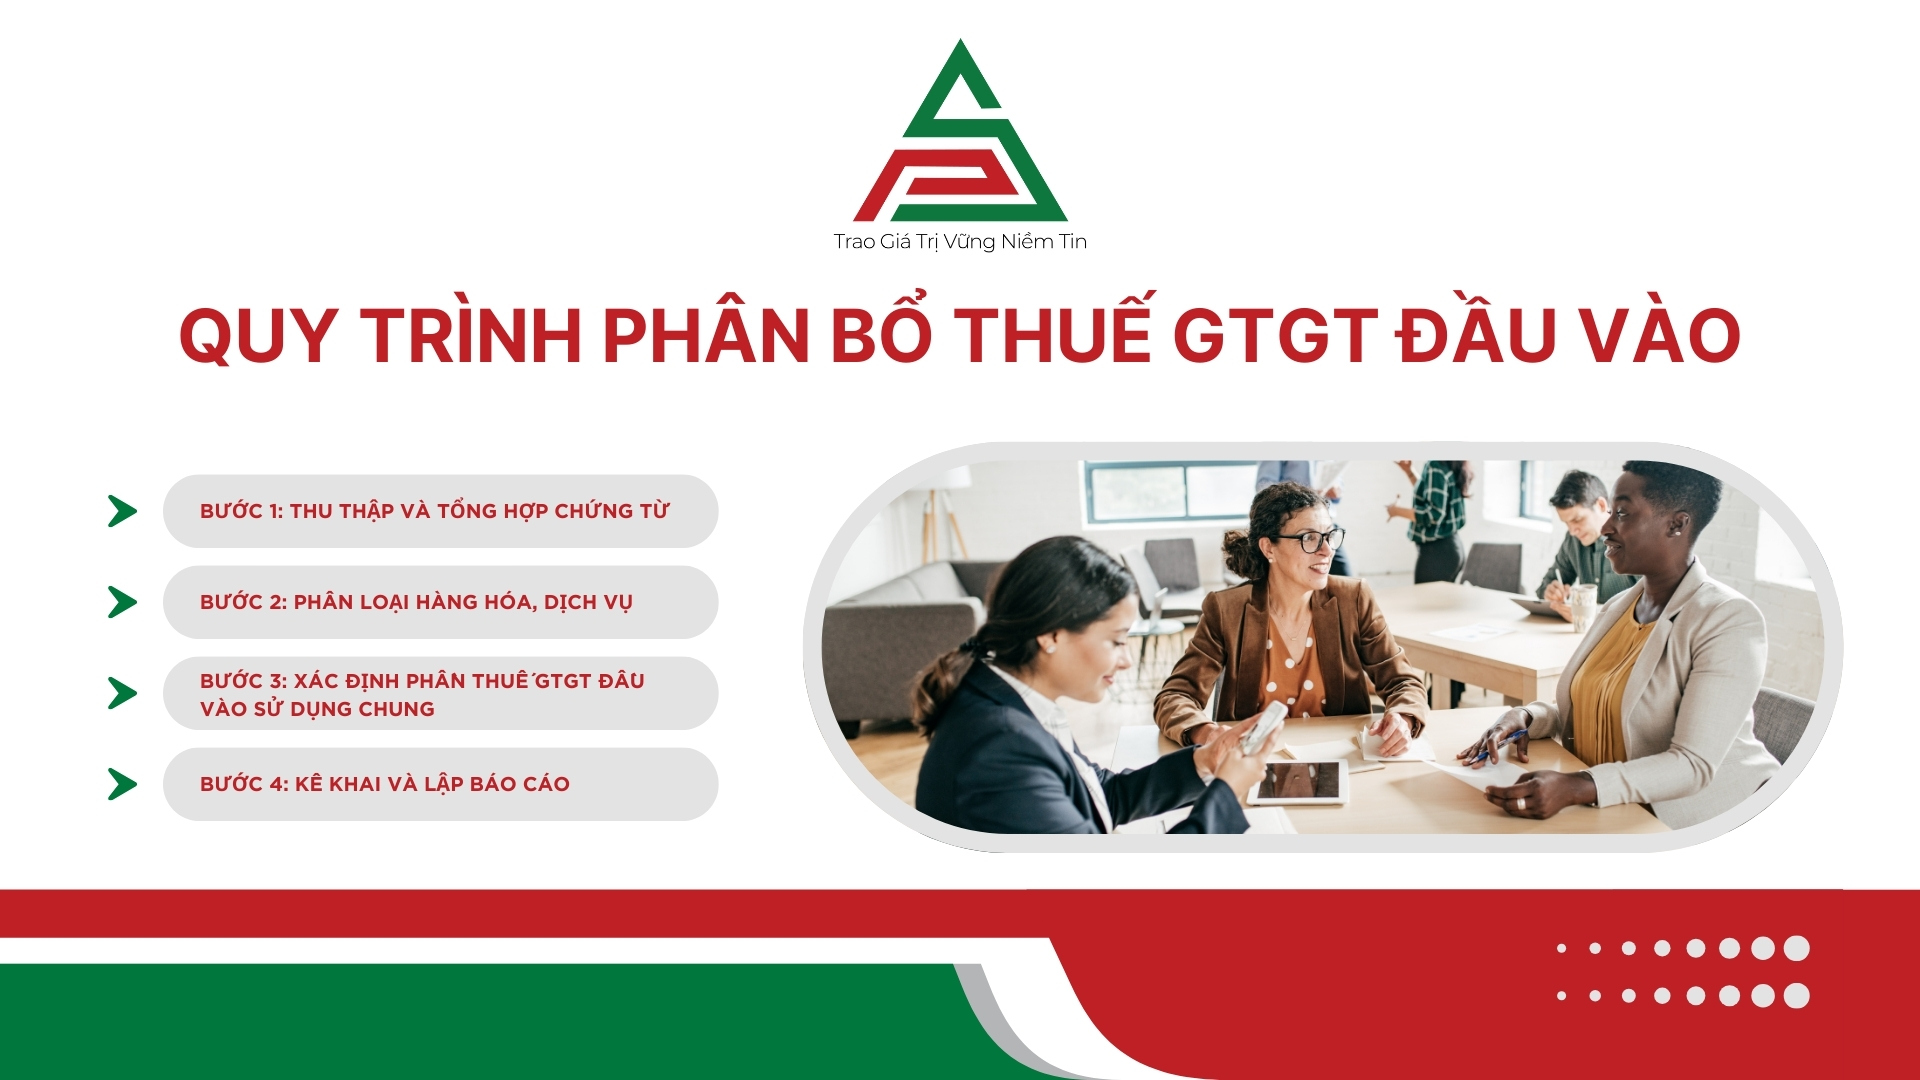
5. Quy trình phân bổ thuế GTGT đầu vào
Để thực hiện phân bổ thuế GTGT đầu vào một cách hiệu quả, doanh nghiệp cần thực hiện theo các bước sau:
Bước 1: Thu thập và tổng hợp chứng từ
- Doanh nghiệp cần tổng hợp tất cả hóa đơn GTGT đầu vào liên quan đến hoạt động sản xuất kinh doanh trong kỳ.
- Đảm bảo hóa đơn hợp lệ, có đầy đủ thông tin và được lưu trữ đúng quy định.
Bước 2: Phân loại hàng hóa, dịch vụ
- Phân loại hàng hóa, dịch vụ theo nhóm chịu thuế GTGT (0%, 5%, 10%) và nhóm không chịu thuế.
- Xác định các khoản thuế GTGT đầu vào liên quan trực tiếp đến từng nhóm.
Bước 3: Xác định phần thuế GTGT đầu vào sử dụng chung
- Với phần thuế GTGT đầu vào không xác định rõ ràng, doanh nghiệp cần tính toán tỷ lệ phân bổ theo công thức đã nêu.
Bước 4: Kê khai và lập báo cáo
- Phần thuế GTGT được khấu trừ sẽ được kê khai vào tờ khai thuế GTGT hàng tháng/quý.
- Phần không được khấu trừ sẽ được hạch toán vào chi phí.
7. Những lưu ý quan trọng khi phân bổ thuế GTGT đầu vào
 Kiểm tra và xác minh hóa đơn
 Kiểm tra và xác minh hóa đơn
Doanh nghiệp cần đảm bảo rằng các hóa đơn GTGT đầu vào là hợp lệ và đầy đủ thông tin để tránh bị từ chối khấu trừ.
Thực hiện đúng thời hạn kê khai
Kê khai thuế đúng thời hạn hàng tháng hoặc quý giúp doanh nghiệp tránh bị phạt hành chính.
Cập nhật chính sách thuế
Thuế là lĩnh vực thường xuyên thay đổi. Do đó, doanh nghiệp cần cập nhật kịp thời các quy định mới để đảm bảo tuân thủ.
Sử dụng phần mềm hỗ trợ
Phần mềm kế toán hiện đại có thể tự động hóa quy trình phân bổ thuế GTGT, giảm thiểu sai sót và tiết kiệm thời gian.
8. Phương pháp khấu trừ thuế GTGT được áp dụng đối với cơ sở kinh doanh nào?
Tại khoản 1 Điều 12 Thông tư 219/2013/TT-BTC có quy định phương pháp khấu trừ thuế GTGT được áp dụng đối với cơ sở kinh doanh sau:
– Cơ sở kinh doanh đang hoạt động có doanh thu hàng năm từ bán hàng hóa, cung ứng dịch vụ từ một tỷ đồng trở lên và thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ, trừ hộ, cá nhân kinh doanh nộp thuế theo phương pháp tính trực tiếp;
– Cơ sở kinh doanh đăng ký tự nguyện áp dụng phương pháp khấu trừ thuế, trừ hộ, cá nhân kinh doanh nộp thuế theo phương pháp tính trực tiếp;
– Tổ chức, cá nhân nước ngoài cung cấp hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm, thăm dò, phát triển và khai thác dầu, khí nộp thuế theo phương pháp khấu trừ do bên Việt Nam kê khai khấu trừ nộp thay.
Phân bổ thuế GTGT đầu vào đối với các công ty kinh doanh nhiều mặt hàng chịu thuế và không chịu thuế là một công việc đòi hỏi sự chính xác và cẩn thận. Thực hiện đúng quy định không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn mang lại lợi ích tài chính lâu dài. Việc áp dụng các nguyên tắc phân bổ hợp lý, kết hợp với công nghệ và sự hỗ trợ từ chuyên gia, sẽ là chìa khóa giúp doanh nghiệp quản lý thuế hiệu quả hơn.