1. Khái niệm chuyển nhượng vốn góp cổ phần
Chuyển nhượng vốn góp cổ phần là quá trình mà cá nhân hoặc tổ chức chuyển nhượng quyền sở hữu một phần hoặc toàn bộ vốn góp của mình tại doanh nghiệp cho cá nhân hoặc tổ chức khác. Hình thức chuyển nhượng này phổ biến trong các công ty cổ phần, nơi mà cổ phần có thể được mua bán tự do giữa các nhà đầu tư. Việc chuyển nhượng này không chỉ đơn thuần là giao dịch tài chính mà còn có thể liên quan đến nhiều yếu tố khác như chiến lược đầu tư, định giá doanh nghiệp, và cả tác động đến quyền lợi của các bên liên quan.
Nhưng cá nhân tham gia chuyển nhượng vốn góp cần thực hiện khai thuế thu nhập cá nhân giúp đảm bảo minh bạch tính pháp lý của hoạt động doanh nghiệp.
2. Đối tượng chịu thuế TNCN từ chuyển nhượng vốn góp cổ phần
Theo quy định của pháp luật, các cá nhân thực hiện chuyển nhượng vốn góp cổ phần đều phải nộp thuế TNCN. Các đối tượng chính bao gồm:
- Các cá nhân là cổ đông trong công ty cổ phần.
- Các cá nhân tham gia góp vốn vào các loại hình doanh nghiệp và thực hiện chuyển nhượng vốn góp.
- Các cá nhân có hoạt động đầu tư vào thị trường chứng khoán thông qua việc mua bán cổ phiếu.
3. Cơ sở pháp lý khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần
 Luật thuế thu nhập cá nhân
 Luật thuế thu nhập cá nhân
Luật Thuế TNCN số 04/2007/QH12 được ban hành vào năm 2007 đã tạo cơ sở pháp lý cho việc quản lý thu thuế TNCN tại Việt Nam. Luật này quy định rõ về nguồn thu nhập chịu thuế, mức thuế suất, và quyền lợi của người nộp thuế. Theo đó, thu nhập từ chuyển nhượng vốn góp cổ phần được xác định là một trong những nguồn thu nhập chịu thuế TNCN.
Thông tư hướng dẫn
Bên cạnh Luật Thuế TNCN, các thông tư của Bộ Tài chính như Thông tư 111/2013/TT-BTC đã đưa ra các hướng dẫn chi tiết về việc xác định thu nhập chịu thuế từ chuyển nhượng vốn, bao gồm cả các quy định về hồ sơ, thủ tục khai thuế thu nhập cá nhân, và các quy trình liên quan.
4. Cách tính thuế TNCN từ chuyển nhượng vốn góp cổ phần
Thu nhập chịu thuế
Thu nhập từ chuyển nhượng vốn góp cổ phần được xác định là chênh lệch giữa giá chuyển nhượng và giá vốn. Công thức tính cụ thể như sau: Thu nhập chịu thuế = Giá chuyển nhượng từng lần x thuế suất 0,1%
Trong đó:
– Giá chuyển nhượng là số tiền mà cá nhân nhận được từ việc chuyển nhượng vốn góp. Điều này có thể được xác định thông qua hợp đồng chuyển nhượng, biên bản thanh toán, hoặc chứng từ chứng minh khác.
– Giá vốn là giá trị vốn góp mà cá nhân đã đầu tư vào doanh nghiệp. Giá vốn có thể bao gồm giá mua cổ phần, chi phí liên quan đến việc mua cổ phần, và bất kỳ chi phí nào khác mà cá nhân đã bỏ ra để có được cổ phần đó.
Ví dụ minh họa
Chị H đang có 100.000 cổ phần của công ty XYZ với giá trị 10.000đ/ cổ phần tức là: 100.000CP x 10.000đ = 1.000.000.000đ. Ngày 25/10/2023 chị H ký hợp đồng chuyển nhượng cổ phần cho anh N với giá 13.000đ/ cổ phần tức là: 100.000CP x 13.000đ = 1.300.000.000đ và nhận được thanh toán 100% qua tài khoản cá nhân.
– Thời điểm xác nhận thu nhập chịu thuế là ngày 25/10/2023 tức là ngày hợp đồng chuyển nhượng có hiệu lực
– Thu nhập tính thuế là: 100.000CP x 13.000đ = 1.300.000.000đ
– Thuế TNCN phải nộp là: 1.300.000.000đ X0,1% = 1.300.000đ
=> Chị H phải nộp thuế TNCN cho hoạt động chuyển nhượng cổ phần là 1.300.000đ
Các khoản miễn thuế
Có một số trường hợp mà thu nhập từ chuyển nhượng vốn góp có thể được miễn thuế
|
|
5. Thủ tục khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần
Hồ sơ khai thuế thu nhập cá nhân
| Tờ khai thuế TNCN (Mẫu số 02/TNCN). | Hợp đồng chuyển nhượng vốn góp, có chữ ký của các bên liên quan. | Chứng từ chứng minh giá vốn (như hợp đồng góp vốn, chứng từ thanh toán). |
Thời hạn nộp hồ sơ khai thuế thu nhập cá nhân
Theo quy định, thời hạn nộp hồ sơ khai thuế thu nhập cá nhân từ chuyển nhượng vốn là chậm nhất là 10 ngày kể từ ngày phát sinh thu nhập. Việc nộp hồ sơ đúng hạn không chỉ là trách nhiệm pháp lý mà còn giúp bạn tránh khỏi các hình thức xử phạt từ cơ quan thuế.
Cách thức nộp hồ sơ khai thuế thu nhập cá nhân
Cá nhân có thể nộp hồ sơ khai thuế thu nhập cá nhân bằng 2 cách
| Nộp trực tiếp tại cơ quan thuế quản lý nơi cá nhân cư trú. | Nộp qua hệ thống điện tử thông qua cổng thông tin điện tử của Tổng cục Thuế, giúp tiết kiệm thời gian và công sức. |
6. Các lưu ý khi khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần
Xác định chính xác giá vốn |
Lưu giữ chứng từ |
Tham khảo ý kiến chuyên gia |
| Khi tính toán giá vốn, cá nhân cần lưu ý rằng không chỉ giá mua cổ phần mà còn các chi phí liên quan khác cũng cần được tính vào. Việc xác định giá vốn chính xác sẽ giúp giảm thiểu số thuế phải nộp. |
Cá nhân nên lưu giữ tất cả các chứng từ liên quan đến giao dịch chuyển nhượng, như hợp đồng, biên lai thanh toán, để có thể cung cấp khi cần thiết. Điều này không chỉ giúp minh bạch trong hoạt động kinh doanh mà còn giúp cá nhân bảo vệ quyền lợi của mình trước cơ quan thuế. |
Nếu có bất kỳ thắc mắc nào về việc khai thuế thu nhập cá nhân, cá nhân nên tham khảo ý kiến từ các chuyên gia thuế hoặc kế toán để đảm bảo việc thực hiện đúng quy định và đầy đủ. Việc này không chỉ giúp bạn tránh được những sai sót mà còn đảm bảo quyền lợi hợp pháp của bạn. |
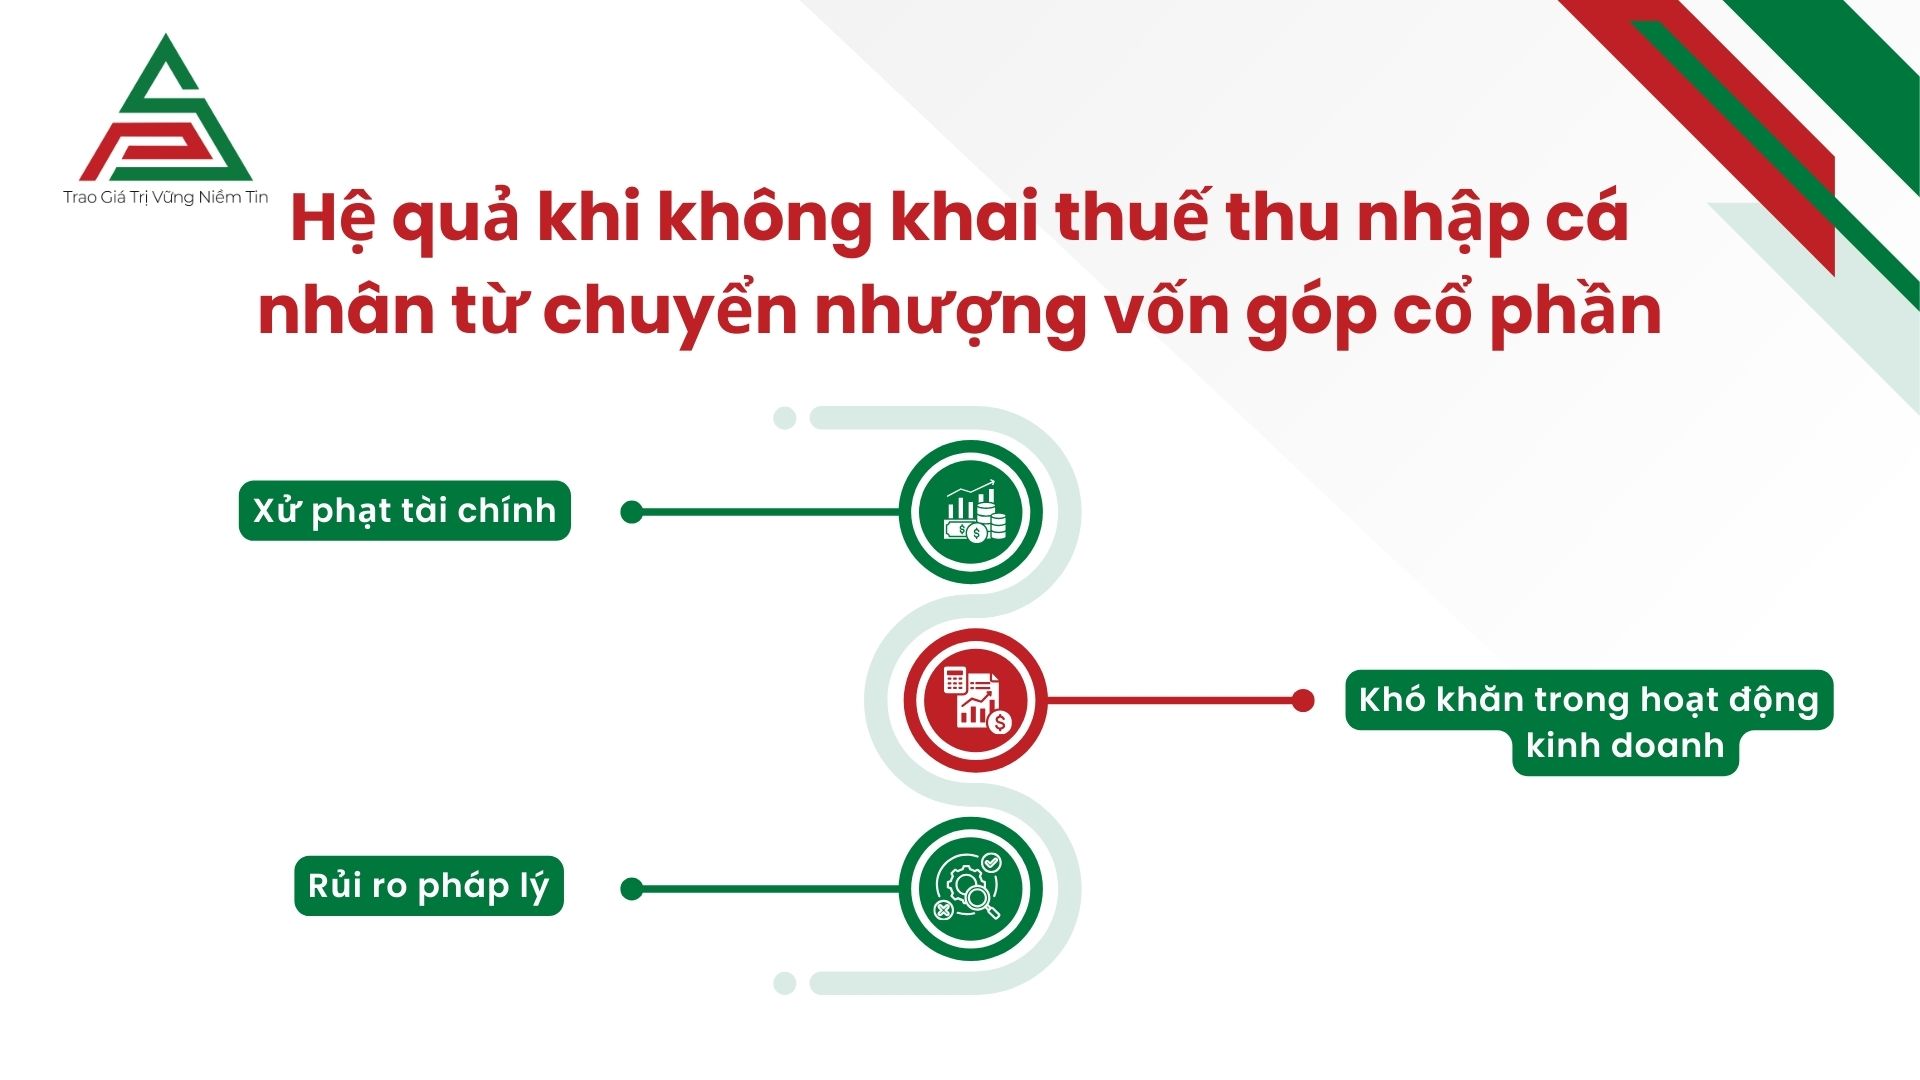
7. Hậu quả khi không khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần
Mức phạt
Việc khai sai hoặc không khai thuế thu nhập cá nhân từ chuyển nhượng vốn có thể dẫn đến các mức phạt hành chính. Theo quy định tại Nghị định 125/2020/NĐ-CP, mức phạt có thể từ 1 triệu đến 50 triệu đồng tùy theo mức độ vi phạm.
|
|
Khó khăn trong hoạt động kinh doanh
Việc không tuân thủ nghĩa vụ thuế có thể ảnh hưởng đến uy tín và khả năng hoạt động của cá nhân trong lĩnh vực kinh doanh, dẫn đến mất cơ hội trong các giao dịch sau này. Các đối tác có thể nghi ngờ về sự minh bạch trong hoạt động tài chính của cá nhân hoặc doanh nghiệp.
Rủi ro pháp lý nếu không khai thuế thu nhập cá nhân
Ngoài ra, cá nhân cũng có thể phải đối mặt với các rủi ro pháp lý nghiêm trọng hơn, bao gồm việc bị thanh tra hoặc kiểm tra từ cơ quan thuế. Trong trường hợp này, cá nhân có thể phải cung cấp các chứng từ, hồ sơ liên quan đến giao dịch chuyển nhượng vốn góp, và nếu không đủ chứng minh, có thể bị xử phạt nặng.
8. Cách xử lý khi phát sinh tranh chấp liên quan đến chuyển nhượng vốn góp cổ phần
Xác định rõ quyền lợi và nghĩa vụ
Khi xảy ra tranh chấp liên quan đến việc chuyển nhượng vốn góp, các bên liên quan cần xác định rõ quyền lợi và nghĩa vụ của mình theo hợp đồng đã ký. Điều này bao gồm cả các điều khoản về việc hoàn trả vốn, cách thức thanh toán, và thời hạn thực hiện.
Giải quyết nội bộ
Các bên có thể tổ chức các cuộc họp để thảo luận và tìm kiếm giải pháp cho vấn đề phát sinh. Việc giải quyết tranh chấp một cách nội bộ có thể giúp tiết kiệm thời gian và chi phí hơn là phải đưa ra tòa án hoặc cơ quan có thẩm quyền.
Tham khảo ý kiến pháp lý
Trong trường hợp không thể giải quyết nội bộ, các bên có thể tìm kiếm sự giúp đỡ từ các luật sư hoặc chuyên gia pháp lý để tư vấn và đưa ra giải pháp phù hợp. Họ sẽ giúp bạn hiểu rõ hơn về các quy định pháp lý và quyền lợi của bạn trong vụ tranh chấp này.
Khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần là một quy trình quan trọng và cần thiết đối với mọi cá nhân có hoạt động đầu tư vào doanh nghiệp. Việc nắm rõ quy định pháp luật, hiểu biết về cách tính thuế, và thực hiện đúng thủ tục khai báo sẽ giúp cá nhân đảm bảo quyền lợi của mình và tuân thủ đúng quy định của pháp luật.
Hy vọng bài viết này đã cung cấp cho bạn những thông tin hữu ích về hướng dẫn khai thuế thu nhập cá nhân từ chuyển nhượng vốn góp cổ phần. Nếu có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với các chuyên gia thuế để được hỗ trợ kịp thời.