Việc doanh nghiệp bị khóa hoặc đóng mã số thuế sẽ khiến doanh nghiệp gặp nhiều khó khăn, rắc rối trong quá trình làm các thủ tục như: Thay đổi giấy phép kinh doanh, không nộp được tờ khai thuế, báo cáo thuế, không xuất được hóa đơn VAT… Dẫn đến việc doanh nghiệp sẽ bị xử phạt vi phạm hành chính trong lĩnh vực kê khai thuế, các báo cáo thuế, hoá đơn và các xử phạt khác có liên quan trong lĩnh vực đăng ký kinh doanh.
Khôi phục mã số thuế của doanh nghiệp là việc chuyển trạng thái mã số thuế từ trạng thái “ngừng hoạt động” trở về trạng thái “Người nộp thuế đang hoạt động”. Do đó, doanh nghiệp phải làm thủ tục xin khôi phục mã số thuế bị đóng để doanh nghiệp có thể hoạt động sản xuất, kinh doanh bình thường trở lại.
1. Văn bản pháp luật điều chỉnh về khôi phục mã số thuế
– Luật Doanh nghiệp số 59/2020/QH14 có hiệu lực từ ngày 01/01/2021;
– Nghị định số 01/2021/NĐ-CP về đăng ký doanh nghiệp có hiệu lực từ ngày 04/01/2021;
– Thông tư số 01/2021/TT-BKHĐT hướng dẫn về đăng ký doanh nghiệp có hiệu lực từ ngày 01/05/2021;
– Thông tư số 95/2016/TT–BTC của Bộ Tài chính hướng dẫn về đăng ký thuế có hiệu lực ngày 12/08/2016.
2. Những trường hợp nào doanh nghiệp bị khóa mã số thuế
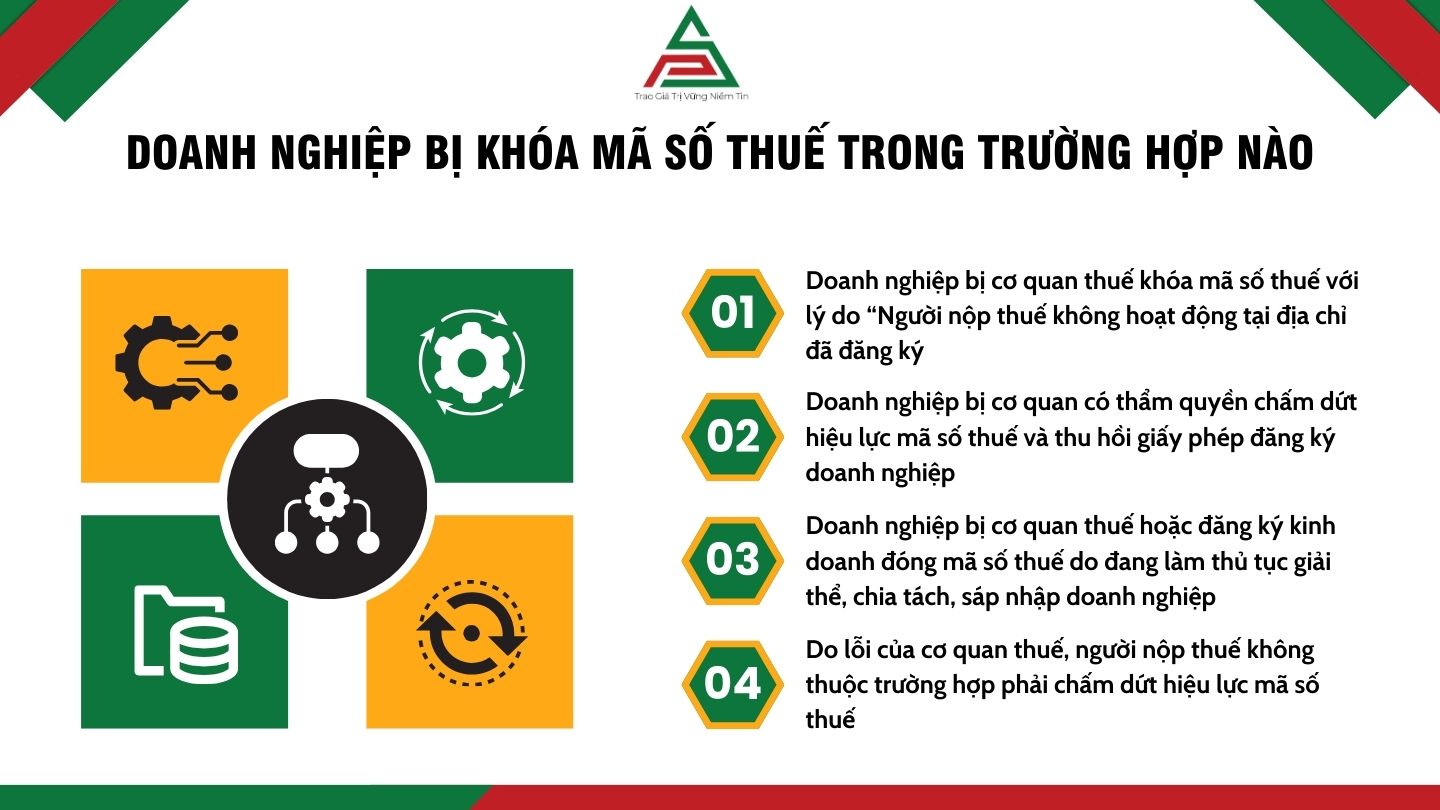
– Doanh nghiệp bị cơ quan thuế khóa mã số thuế với lý do “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký”. Nguyên do là doanh nghiệp không treo biển hiệu, không hoạt động tại trụ sở chính hoặc không nộp tờ khai, báo cáo thuế hàng quý, nợ tiền thuế… theo thời hạn quy định.
– Doanh nghiệp bị cơ quan có thẩm quyền chấm dứt hiệu lực mã số thuế và thu hồi giấy phép đăng ký doanh nghiệp do vi phạm pháp luật, nhưng sau đó được cơ quan có thẩm quyền ra văn bản hủy bỏ văn bản thu hồi giấy phép kinh doanh.
– Doanh nghiệp bị cơ quan thuế hoặc đăng ký kinh doanh đóng mã số thuế do đang làm thủ tục giải thể, chia tách, sáp nhập doanh nghiệp. Tuy nhiên trước khi cơ quan thuế ra thông báo người nộp thuế chấm dứt hiệu lực mã số thuế, doanh nghiệp có thể nộp hồ sơ đề nghị được hoạt động trở lại.
– Do lỗi của cơ quan thuế, người nộp thuế không thuộc trường hợp phải chấm dứt hiệu lực mã số thuế.
3. Một số vấn đề doanh nghiệp gặp phải khi không khôi phục mã số thuế
Nếu doanh nghiệp không khôi phục mã số thuế, sẽ gặp phải nhiều khó khăn và rủi ro:
| Rủi Ro Pháp Lý | Khó Khăn Trong Kinh Doanh |
|
|
|
|
4. Hồ sơ doanh nghiệp cần chuẩn bị để khôi phục mã số thuế
Khi sử dụng dịch vụ mở mã số thuế tại ASP, doanh nghiệp cần cung cấp các loại giấy tờ cần có như sau để khôi phục mã số thuế:
| – Bản sao hoặc bản chụp giấy chứng nhận đăng ký doanh nghiệp; | – Hợp đồng thuê trụ sở làm văn phòng của công ty; |
| – Mã số thuế doanh nghiệp; | – Văn bản hủy bỏ việc thu hồi giấy chứng nhận đăng ký doanh nghiệp; |
| – Tài khoản thuế điện tử. | – Văn bản hủy bỏ quyết định giải thể, chia tách, hợp đồng sáp nhập, hợp đồng hợp nhất. |
| Tuy nhiên, tùy từng trường hợp cụ thể doanh nghiệp có thể cung cấp thêm các loại giấy tờ khác nhau | |
5. Quy trình – thủ tục khôi phục mã số thuế doanh nghiệp
A. Khôi phục mã số thuế trong trường hợp doanh nghiệp hay còn gọi người nộp thuế không hoạt động tại trụ sở
Hồ sơ, thủ tục giấy tờ khôi phục mã số thuế trong trường hợp doanh nghiệp không hoạt động tại trụ sở cần thực hiện qua các bước sau:
Bước 1: Nộp hồ sơ khôi phục mã số thuế: Hồ sơ khôi phục mã số thuế doanh nghiệp gồm có:
– Văn bản đề nghị khôi phục mã số thuế theo mẫu 25/ĐK-TCT;
– Bản sao giấy chứng nhận đăng ký doanh nghiệp;
– Hợp đồng thuê địa chỉ trụ sở chính.
Bước 2: Nộp các hồ sơ kê khai thuế còn thiếu, tiền thuế còn nợ (nếu có), cơ quan thuế xác minh trụ sở.
– Thời hạn 10 ngày làm việc kể từ ngày cơ quan thuế nhận được hồ sơ đề nghị khôi phục mã số thuế cơ quan thuế tiến hành những công việc sau:
– Cơ quan thuế lập danh sách các hồ sơ kê khai thuế còn thiếu, tình hình sử dụng hóa đơn, số tiền thuế còn nợ, số tiền chậm nộp (nếu có);
– Sau khi thực hiện các công việc trên cơ quan thuế chủ quản sẽ thực hiện xử phạt đối với các hành vi vi phạm của doanh nghiệp;
– Cơ quan thuế xuống trụ sở để xác minh và lập Biên bản xác minh tình trạng hoạt động của doanh nghiệp hay còn gọi là người nộp thuế (Doanh nghiệp ký xác nhận vào Biên bản);
– Doanh nghiệp phải thực hiện đầy đủ các nghĩa vụ thuế theo quy định pháp luật.
Bước 3: Nhận kết quả phản hồi của cơ quan phụ trách
– Trong thời hạn 03 ngày làm việc kể từ ngày doanh nghiệp chấp hành đầy đủ các nghĩa vụ đối với cơ quan thuế:
– Lập Thông báo khôi phục mã số thuế mẫu 19/TB-ĐKT (mẫu ban hành kèm theo thông tư 95/2016/TT-BTC);
– Trả lại Giấy chứng nhận đăng ký thuế/Thông báo mã số thuế cho doanh nghiệp trong trường hợp người nộp thuế đã nộp bản gốc cho cơ quan thuế theo hồ sơ chấm dứt hiệu lực mã số thuế.
B. Khôi phục mã số thuế do người nộp thuế hoặc doanh nghiệp đề nghị khôi phục mã số thuế do cơ quan có thẩm quyền có văn bản hủy bỏ văn bản thu hồi giấy phép và trường hợp người nộp thuế không thuộc trường hợp phải chấm dứt hiệu lực mã số thuế do lỗi của cơ quan thuế thì hồ sơ, thủ tục giấy tờ cần thực hiện qua các bước sau:
Bước 1: Nộp hồ sơ đề nghị khôi phục mã số thuế
– Văn bản đề nghị khôi phục mã số thuế (Mẫu 25/ĐK-TCT ban hành kèm theo thông tư 95/2016/TT-BTC);
– Bản sao văn bản hủy bỏ văn bản thu hồi giấy phép (đối với trường hợp doanh nghiệp đề nghị khôi phục mã số thuế do cơ quan có thẩm quyền có văn bản hủy bỏ văn bản thu hồi giấy phép);
Bước 2: Nhận kết quả phản hồi của cơ quan phụ trách
– Thời hạn 03 (ba) ngày làm việc kể từ ngày cơ quan thuế nhận được hồ sơ đề nghị khôi phục mã số thuế, cơ quan thuế lập:
– Thông báo khôi phục mã số thuế mẫu số 19/TB-ĐKT ban hành kèm theo Thông tư 95/2016/TT-BTC gửi người nộp thuế;
– Trả lại Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế cho người nộp thuế trong trường hợp người nộp thuế đã nộp bản gốc cho cơ quan thuế theo hồ sơ chấm dứt hiệu lực mã số thuế;
– Mã số thuế của doanh nghiệp sẽ được khôi phục trên hệ thống thuế điện tử kể từ ngày ban hành Thông báo khôi phục mã số thuế.
C. Doanh nghiệp đã nộp hồ sơ xin đóng mã số thuế nhưng cơ quan thuế chưa ban hành Thông báo doanh nghiệp chấm dứt hiệu lực mã số thuế
Các bước doanh nghiệp tiến hành khôi phục mã số thuế trong trường hợp này được thực hiện tương tự như trường hợp tại mục A nêu trên. Nhưng cơ quan thuế không phải kiểm tra, xác mình lại trụ sở hoạt động của doanh nghiệp.
Bước 1: Nộp hồ sơ khôi phục mã số thuế: Hồ sơ khôi phục mã số thuế doanh nghiệp gồm có:
– Văn bản đề nghị khôi phục mã số thuế theo mẫu 25/ĐK-TCT;
– Bản sao giấy chứng nhận đăng ký doanh nghiệp;
– Hợp đồng thuê địa chỉ trụ sở chính.
Bước 2: Nộp các hồ sơ kê khai thuế còn thiếu, tiền thuế còn nợ (nếu có), cơ quan thuế xác minh trụ sở.
– Thời hạn 10 ngày làm việc kể từ ngày cơ quan thuế nhận được hồ sơ đề nghị khôi phục mã số thuế cơ quan thuế tiến hành những công việc sau:
– Cơ quan thuế lập danh sách các hồ sơ kê khai thuế còn thiếu, tình hình sử dụng hóa đơn, số tiền thuế còn nợ, số tiền chậm nộp (nếu có);
– Sau khi thực hiện các công việc trên cơ quan thuế chủ quản sẽ thực hiện xử phạt đối với các hành vi vi phạm của doanh nghiệp;
– Doanh nghiệp phải thực hiện đầy đủ các nghĩa vụ thuế theo quy định pháp luật.
Bước 3: Nhận kết quả phản hồi của cơ quan phụ trách
– Trong thời hạn 03 ngày làm việc kể từ ngày doanh nghiệp chấp hành đầy đủ các nghĩa vụ đối với cơ quan thuế:
– Lập Thông báo khôi phục mã số thuế mẫu 19/TB-ĐKT (mẫu ban hành kèm theo thông tư 95/2016/TT-BTC);
– Trả lại Giấy chứng nhận đăng ký thuế/Thông báo mã số thuế cho doanh nghiệp trong trường hợp người nộp thuế đã nộp bản gốc cho cơ quan thuế theo hồ sơ chấm dứt hiệu lực mã số thuế.
6. Lợi ích của việc khôi phục mã số thuế
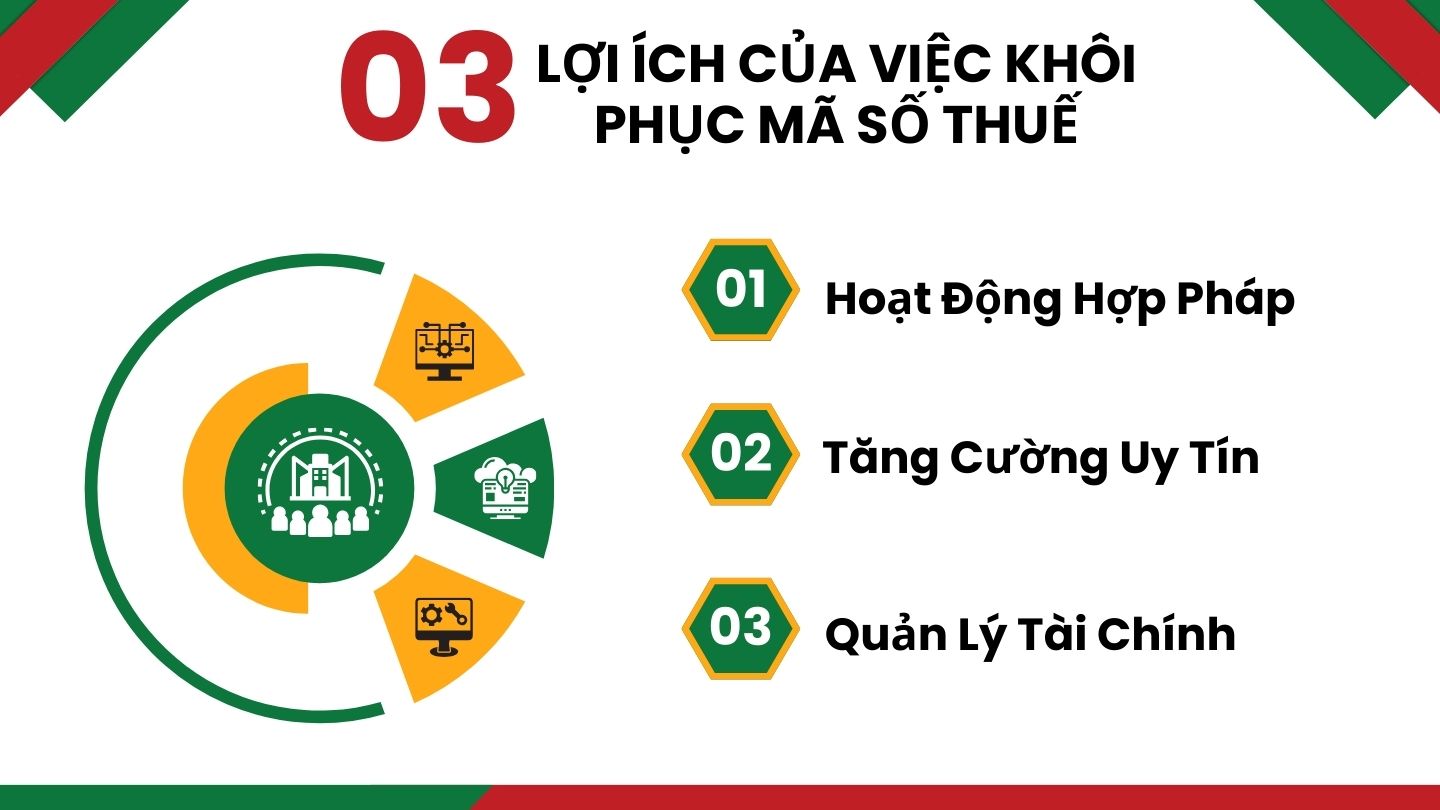
Hoạt Động Hợp Pháp
- Tuân thủ pháp luật: Doanh nghiệp hoạt động hợp pháp, tuân thủ các quy định về thuế.
- Giảm rủi ro pháp lý: Tránh các khoản phạt và các rủi ro pháp lý khác liên quan đến việc không có mã số thuế.
Tăng Cường Uy Tín
- Tăng uy tín: Khách hàng và đối tác tin tưởng hơn khi doanh nghiệp có mã số thuế hợp pháp.
- Mở rộng cơ hội kinh doanh: Dễ dàng hợp tác với các đối tác lớn và tham gia vào các dự án, hợp đồng quan trọng.
Quản Lý Tài Chính
- Quản lý thuế tốt hơn: Dễ dàng thực hiện các nghĩa vụ thuế, tránh nợ thuế và các vấn đề liên quan.
- Minh bạch tài chính: Giúp quản lý tài chính doanh nghiệp minh bạch và rõ ràng hơn.
7. Công ty TNHH giải pháp doanh nghiệp ASP cung cấp dịch cụ mở mã số thuế doanh nghiệp
Mã số thuế là một trong những yếu tố quan trọng giúp doanh nghiệp hoạt động hợp pháp. Nó không chỉ giúp doanh nghiệp thực hiện các nghĩa vụ thuế mà còn có nhiều vai trò quan trọng khác như:
– Khai báo thuế: Doanh nghiệp cần mã số thuế để nộp thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp (TNDN), và các loại thuế khác.
– Giao dịch thương mại: MST được yêu cầu khi thực hiện các giao dịch với khách hàng, nhà cung cấp và các đối tác khác.
– Tính minh bạch: MST giúp cơ quan thuế kiểm tra và giám sát hoạt động tài chính của doanh nghiệp.
Chính vì vậy khi tiến hành thủ tục khôi phục mã số thuế cho doanh nghiệp, ASP sẽ tiến hành các công việc cụ thể để đảm bảo kết quả tốt nhất có thể đạt được:
- ASP sẽ kiểm tra, xác định nguyên nhân vì sao doanh nghiệp bị khoá mã số thuế;
- ASP tư vấn cho doanh nghiệp trình tự, thủ tục cần thiết để khôi phục mã số thuế và dự trù các khoản tiền thuế, tiền phạt, các loại báo cáo, tờ khai (nếu có)… doanh nghiệp phải nộp;
- ASP thay mặt doanh nghiệp liên hệ và làm việc với cơ quan thuế để xin khôi phục mã số thuế và giảm nhẹ mức xử phạt cho doanh nghiệp (tùy từng trường hợp doanh nghiệp cụ thể gặp phải);
- ASP chuẩn bị đầy đủ các đầu mục hồ sơ xin mở mã số thuế, trình doanh nghiệp ký và nộp tới cơ quan thuế quản lý;
- ASP sẽ nộp thay doanh nghiệp tiền thuế, tiền phạt;
- ASP sẽ hướng dẫn doanh nghiệp chuẩn bị đón tiếp cán bộ thuế xuống xác minh trụ sở;
- ASP nhận kết quả khôi phục mã số thuế từ cơ quan thuế và bàn giao cho doanh nghiệp;
- ASP tư vấn các công việc về chữ ký số, kế toán, kê khai thuế hàng quý, thời hạn nộp các loại tờ khai, báo cáo sau khi mã số thuế được mở lại.
Khôi phục mã số thuế là quá trình quan trọng và cần thiết để doanh nghiệp có thể tiếp tục hoạt động kinh doanh hợp pháp. Việc hiểu rõ quy trình và các vấn đề liên quan sẽ giúp doanh nghiệp thực hiện hiệu quả và tránh các rủi ro pháp lý. Hãy đảm bảo tuân thủ các quy định pháp luật và thực hiện đầy đủ nghĩa vụ thuế để duy trì hoạt động ổn định và bền vững.